

農業法人とは
最終確認日:2026年10月30日 / 根拠:農地法第2条第3項・第3条、農業協同組合法、会社法、法人税法、地方税法
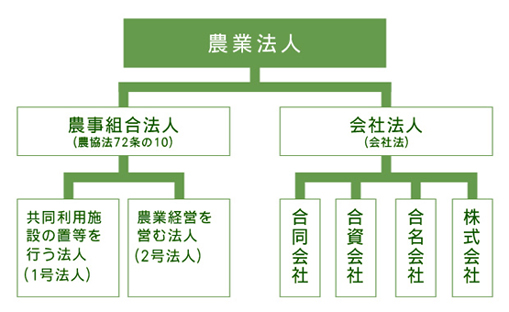
農業法人とは、法人の形態で農業を営むものの総称です。農業法人には、会社法に基づく「会社法人」(株式会社・合同会社など)と、農業協同組合法に基づく「農事組合法人」の2つのタイプがあります。また、農地を所有できるかどうかによって、「農地所有適格法人」と「その他の農業法人」に大きく分かれます。
1 農地所有適格法人
農地所有適格法人は、農地法で定められた、農地や採草放牧地を所有して農業経営を行うことができる法人です(平成28年4月の農地法改正で「農業生産法人」から名称が変わりました)。次の要件をすべて満たす必要があります(農地法第2条第3項)。
| 要件 | 内容 |
|---|---|
| 法人形態 | 農事組合法人、株式会社(公開会社でないもの=株式の譲渡制限があるもの)、持分会社(合同会社・合名会社・合資会社) |
| 事業 | 主たる事業が農業であること。売上高の過半が農業(農畜産物の製造・加工・販売など関連事業を含む)であることが目安です。 |
| 議決権 | 株式会社は、農業関係者(法人の農業に常時従事する者、農地を提供した個人など)の議決権が総議決権の過半であること。持分会社は、農業関係者である社員が社員総数の過半であること。 |
| 役員 | 理事・取締役・業務執行社員の過半が、法人の農業に常時従事(原則年150日以上)する構成員であること。 |
| 農作業従事 | 役員または重要な使用人(農場長など)のうち1人以上が、農作業に原則年60日以上従事すること。 |
いわゆる「野菜工場」でのトマトやレタスの栽培、ガラスハウスでの花き栽培、鶏舎での養鶏など、農地を利用しない経営では、この要件を満たす必要はありません。
2 農地の権利を取得するとき
- 農地の売買や賃貸借など、農地の権利を移動するには、原則として農業委員会の許可(農地法第3条)が必要です。許可では、農地のすべてを効率的に利用するか、周辺の農地利用に支障がないかなどが審査されます(令和5年4月から、経営面積の下限面積の要件は廃止されました)。
- 法人が農地を所有するには、農地所有適格法人の要件を備える必要があります。
- 農地を借りる場合は、農地所有適格法人でない一般の法人でも、農地を適正に利用しない場合に契約を解除する条件を付けるなどの要件を満たせば、農業に参入できます(農地法第3条第3項)。
3 法人化のメリット
経営上のメリット
- 権利義務が明確になり、対外的な取引の信用が高まる
- 経営体としての継続性・発展性が望める
- 資金調達がしやすくなる
- 助成・補助などの支援を受けやすくなる
- 農業の集約的・合理的な経営が図りやすくなる
- 人材を確保しやすくなる
- 雇用関係が明確になり、労災保険などの適用で福利が向上する
制度上のメリット
- 青色申告の場合、欠損金(赤字)を最長10年間繰り越せる
- 役員報酬を損金にでき、受け取る側には給与所得控除が適用される
- 所得が大きくなると、個人の累進課税より法人税率の方が低くなり、節税効果がある
- 「農業経営基盤強化準備金制度」などの優遇制度が利用できる(認定農業者である法人など、一定の要件あり)
4 農事組合法人と株式会社の比較
会社法人は営利を目的とする法人です。これに対し、農事組合法人は、農業経営などを法人化するために農業独特のものとして設けられた、協同組織的な性格を持つ法人です。
| 項目 | 農事組合法人 | 株式会社 |
|---|---|---|
| 根拠法 | 農業協同組合法 | 会社法 |
| 事業 | ①農業に係る共同利用施設の設置、農作業の共同化 ②農業の経営(関連事業を含む) ③附帯事業(農協法第72条の10) | 営利事業一般 |
| 構成員 | 農民など定款で定める者。3人以上の農民が発起人となって設立(第72条の32) | 1人以上。資格の制限なし |
| 議決権 | 1人1票(第72条の14) | 1株1票 |
| 役員 | 理事(必置・1人以上・組合員である農民に限る)、監事(任意)(第72条の17)。任期は3年以内 | 取締役(1人以上。取締役会を置く場合は3人以上。任期は原則2年、公開会社でない会社は定款で10年まで延長可)。監査役(取締役会を置く場合は原則必置。任期は原則4年、公開会社でない会社は10年まで延長可) |
| 雇用の制限 | 農業経営を行う農事組合法人では、常時従事者のうち、組合員とその同一世帯の者以外の人数が、常時従事者総数の3分の2を超えてはならない(第72条の12) | 制限なし |
| 資本金 | 最低額の定めなし | 最低額の定めなし |
| 定款認証 | 不要 | 公証人の認証が必要 |
| 設立の登録免許税 | 非課税 | 資本金の1,000分の7(最低15万円) |
| 法人税 | 確定給与を支給しない法人は協同組合等として税率19%(年所得800万円以下は15%)。従事分量配当などを損金算入できる。確定給与を支給する法人は普通法人と同じ | 資本金1億円超:23.2% 資本金1億円以下:年所得800万円以下は15%、800万円超は23.2% (15%の軽減税率は令和9年3月31日までに開始する事業年度が対象。所得10億円超の年度は17%) |
| 事業税 | 農地所有適格法人が行う農業は原則として非課税(畜産業や農作業の受託などは事前に確認が必要)。それ以外の事業の標準税率(資本金1億円以下の普通法人)は、年所得400万円以下3.5%、400万円超800万円以下5.3%、800万円超7.0%で、別に特別法人事業税がかかります。 | |
5 合同会社という選択肢
合同会社は、合名会社・合資会社とともに持分会社と呼ばれ、すべての社員が有限責任社員で、出資額までしか責任を負いません。社員は原則として業務を執行し、会社を代表します。取締役や監査役を置く必要がなく、定款認証も不要なので、設立の費用・手続の面でハードルが低くなっていますが、社会的信用という点では株式会社に劣ると言われます。合同会社も、要件を満たせば農地所有適格法人になれます。
当事務所におまかせください
農業で起業する場合、農地の権利取得や権利移転が伴うと、その法手続きは非常に複雑で煩雑なものとなり、ご自身で行うには困難な場合が多くなります。行政書士事務所「オフィス石垣」が代理人として、農業法人・農地所有適格法人の設立、農業参入の手続き、農地法の許可申請など、農業を始めるのに必要な各種法手続きの相談、コンサルティング、手続き代行を行います。
農業で起業する場合、農地の権利取得や権利移転が伴うと、その法手続きは非常に複雑で煩雑なものとなり、ご自身で行うには困難な場合が多くなります。行政書士事務所「オフィス石垣」が代理人として、農業法人・農地所有適格法人の設立、農業参入の手続き、農地法の許可申請など、農業を始めるのに必要な各種法手続きの相談、コンサルティング、手続き代行を行います。
